
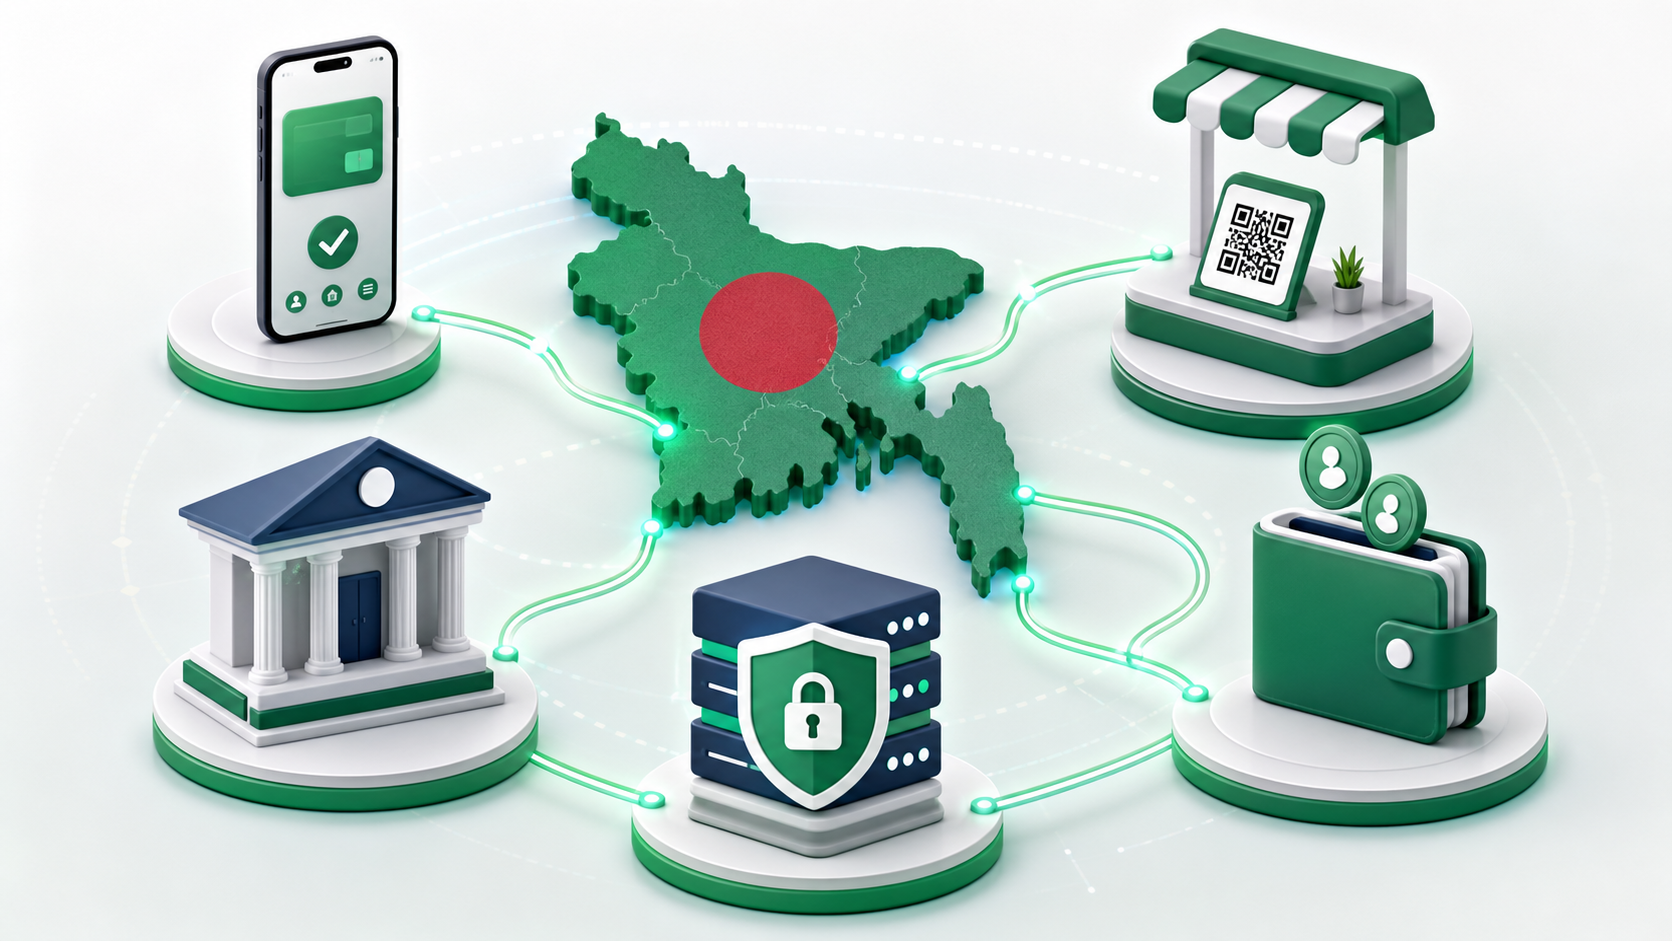
বাংলাদেশ কি সত্যিই cashless হওয়ার পথে? উত্তরটি এক শব্দে দেওয়া যায় না। গত পাঁচ বছরে QR payment, mobile financial services, bank app, interoperable transaction এবং merchant settlement—সব ক্ষেত্রেই গুরুত্বপূর্ণ অগ্রগতি হয়েছে। তবে cash এখনো দৈনন্দিন অর্থনীতির কেন্দ্রীয় অংশ। তাই Cashless Bangladesh মানে নগদ টাকা সম্পূর্ণ বিলুপ্ত হওয়া নয়; বরং মানুষ যেন নিরাপদ, সাশ্রয়ী ও সহজ digital payment-এর বাস্তব বিকল্প পায়।
২০২১–২০২৬: গত পাঁচ বছরে কী বদলেছে
একটি QR থেকে interoperable payment-এর ধারণা
২০২১ সালে Bangladesh Bank Bangla QR guideline প্রকাশ করে। লক্ষ্য ছিল আলাদা প্রতিষ্ঠানের proprietary QR-এর পরিবর্তে একটি common standard তৈরি করা, যাতে অংশগ্রহণকারী bank, MFS বা payment app থেকে একই merchant QR scan করে অর্থ পরিশোধ করা যায়। ২০২৬ সালে merchant point-এ proprietary QR বদলে Bangla QR ব্যবহারের নির্দেশ এই interoperability-কে আরও কেন্দ্রীয় করে তোলে।
Mobile financial service থেকে পূর্ণাঙ্গ payment habit
গত পাঁচ বছরে MFS আর শুধু টাকা পাঠানো বা cash-out-এর মাধ্যম থাকেনি। Merchant payment, utility bill, salary, remittance, government payment এবং online purchase-এ এর ব্যবহার বেড়েছে। একই সঙ্গে bank app ও card-based digital payment সাধারণ গ্রাহকের দৈনন্দিন জীবনে বেশি দৃশ্যমান হয়েছে।
Binimoy, NPSB ও ecosystem সংযোগ
Interoperable Digital Transaction Platform—Binimoy—bank, MFS এবং payment service provider-এর মধ্যে real-time transfer bridge তৈরির উদ্দেশ্যে চালু হয়। National Payment Switch Bangladesh বা NPSB card, ATM, POS ও digital payment interoperability-তে গুরুত্বপূর্ণ অবকাঠামো। এগুলো দেখায়, cashless transition শুধু একটি app-এর গল্প নয়; এটি বহু প্রতিষ্ঠানের মধ্যে প্রযুক্তিগত সংযোগ, settlement ও governance-এর সমন্বয়।
Merchant settlement ও প্রাতিষ্ঠানিক অগ্রগতি
Bangla QR transaction সফল হলে ছোট ও প্রান্তিক merchant-এর account-এ দ্রুত অর্থ পৌঁছানো ব্যবসায়ীর আস্থা তৈরির জন্য জরুরি। Bangladesh Bank instant settlement নিয়ে নির্দেশনা দিয়েছে এবং ২০২৬ সালে প্রতিষ্ঠানগুলোতে Bangla QR implementation-এর জন্য আলাদা দায়িত্ব ও action plan-এর ওপর জোর দিয়েছে। অর্থাৎ QR sticker বিতরণ নয়—ব্যবহার, monitoring এবং merchant support-ও এখন নীতির অংশ।
বর্তমান বাস্তবতা: অগ্রগতি আছে, কিন্তু cash কেন শক্তিশালী
- ছোট দোকানে digital payment গ্রহণের সক্ষমতা সব জায়গায় সমান নয়।
- Internet, smartphone, app usability এবং digital literacy এখনো বাধা।
- ভুল transaction, fraud বা refund হলে দ্রুত অভিযোগ নিষ্পত্তির অভিজ্ঞতা সব ব্যবহারকারীর সমান নয়।
- Merchant charge ও settlement-এর শর্ত সহজ ও স্বচ্ছ না হলে ব্যবসায়ী cash পছন্দ করতে পারেন।
- অনেকের কাছে digital payment মানেই পরে cash-out; ফলে cashless value chain অসম্পূর্ণ থাকে।
২০২৬–২০৩১: আগামী পাঁচ বছরের সম্ভাব্য দৃশ্যপট
এই অংশটি নিশ্চিত ভবিষ্যদ্বাণী নয়; বর্তমান নীতি, অবকাঠামো ও প্রযুক্তির গতিপথ থেকে তৈরি বাস্তবসম্মত scenario।
১. একটি QR, বহু payment app
Interoperability কার্যকরভাবে বিস্তৃত হলে গ্রাহক কোন bank বা MFS ব্যবহার করছেন, সেটি merchant-এর জন্য বড় বাধা থাকবে না। একটি Bangla QR-এর বিপরীতে বিভিন্ন app থেকে payment গ্রহণ ছোট দোকানের counter সহজ করবে এবং একাধিক QR sticker-এর প্রয়োজন কমাবে।
২. ক্ষুদ্র ব্যবসার digital transaction history
নিয়মিত merchant payment একটি যাচাইযোগ্য cash-flow history তৈরি করতে পারে। যথাযথ consent, data protection ও responsible lending থাকলে এই history ক্ষুদ্র ব্যবসার হিসাব, tax documentation এবং উপযোগী credit assessment-এ সহায়ক হতে পারে। তবে digital trail যেন অনিয়ন্ত্রিত surveillance বা অবিবেচক ঋণের ভিত্তি না হয়—এটি গুরুত্বপূর্ণ।
৩. সরকারি সেবা ও দৈনন্দিন payment-এর বিস্তার
Fee, utility, transport, education, healthcare এবং social protection payment আরও interoperable হলে নাগরিককে cash সংগ্রহ, change রাখা বা দীর্ঘ queue-র ওপর কম নির্ভর করতে হবে। Digital receipt ও automated reconciliation সরকারি ও ব্যবসায়িক উভয় ক্ষেত্রে স্বচ্ছতা বাড়াতে পারে।
৪. Cashless নয়, “less-cash” বাস্তবতা
আগামী পাঁচ বছরেও cash পুরোপুরি হারিয়ে যাওয়ার সম্ভাবনা কম। বরং শহর, উপজেলা ও গ্রামে ব্যবহারভেদে একটি hybrid economy থাকবে—যেখানে cash চলবে, কিন্তু merchant payment, bill, salary ও institutional transaction-এর বড় অংশ digital হবে। সফলতা মাপতে QR-এর সংখ্যা নয়, active usage, repeat transaction, failed-payment rate ও complaint resolution দেখতে হবে।
সফল Cashless Bangladesh-এর পাঁচ শর্ত
- Interoperability: app বা প্রতিষ্ঠানের সীমা পেরিয়ে সহজ payment।
- নিরাপত্তা: fraud prevention, transaction confirmation ও দ্রুত account protection।
- স্বচ্ছ খরচ: customer ও merchant charge আগে থেকেই পরিষ্কার করা।
- অভিযোগ নিষ্পত্তি: failed payment, reversal ও refund-এর নির্ধারিত সময়সীমা।
- অন্তর্ভুক্তি: feature phone user, প্রবীণ, প্রতিবন্ধী ও দুর্বল network এলাকার মানুষের জন্য বাস্তব বিকল্প।
শেষ কথা
গত পাঁচ বছরে বাংলাদেশ cashless payment-এর জন্য standard, platform এবং policy foundation তৈরি করেছে। আগামী পাঁচ বছরের আসল পরীক্ষা হবে—এই অবকাঠামো মানুষের আস্থা অর্জন করতে পারে কি না। Payment যত দ্রুতই হোক, নিরাপত্তা, স্বচ্ছতা ও সহজ অভিযোগ নিষ্পত্তি ছাড়া adoption টেকসই হবে না। Cashless Bangladesh-এর সাফল্য তখনই, যখন একজন ছোট ব্যবসায়ী ও একজন সাধারণ গ্রাহক দুজনেই digital payment-কে cash-এর চেয়ে কম ঝামেলার ও সমান বিশ্বাসযোগ্য মনে করবেন।