এজেন্ট ব্যাংকিং ও মোবাইল ফাইন্যান্সিয়াল সার্ভিস—দুটিই শাখার বাইরে আর্থিক সেবা দেয়। এ কারণে অনেকে এগুলোকে একই ব্যবস্থা মনে করেন। বাস্তবে একটি হলো ব্যাংক হিসাবভিত্তিক সেবা, অন্যটি মূলত মোবাইল ওয়ালেটভিত্তিক লেনদেনব্যবস্থা। সঠিক প্রয়োজন বুঝে সেবা নির্বাচন করলে খরচ, সময় ও ঝুঁকি—তিনটিই কমানো যায়।
এজেন্ট ব্যাংকিং কীভাবে কাজ করে
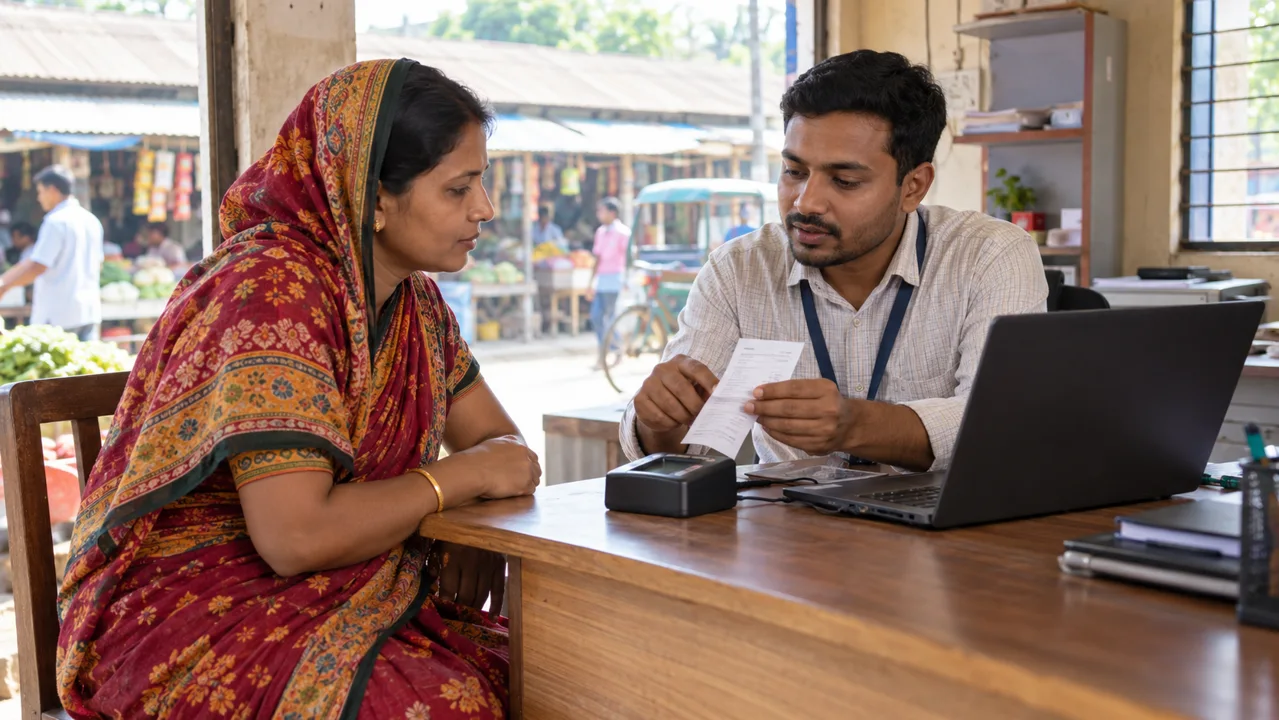
এজেন্ট ব্যাংকিং আউটলেট কোনো আলাদা ব্যাংক নয়। এটি সংশ্লিষ্ট ব্যাংকের অনুমোদিত প্রতিনিধি হিসেবে কাজ করে। গ্রাহকের হিসাব ব্যাংকের মূল ব্যবস্থায় থাকে এবং এজেন্ট ব্যাংকের প্রযুক্তি ও নীতিমালা অনুসারে সেবা দেন। সাধারণত হিসাব খোলা, নগদ জমা ও উত্তোলন, অর্থ স্থানান্তর, প্রবাসী আয় গ্রহণ, ঋণের কিস্তি পরিশোধ এবং কিছু ক্ষেত্রে ক্ষুদ্র ঋণ বা সঞ্চয়পণ্য পাওয়া যায়।
মোবাইল ফাইন্যান্সিয়াল সার্ভিস কী
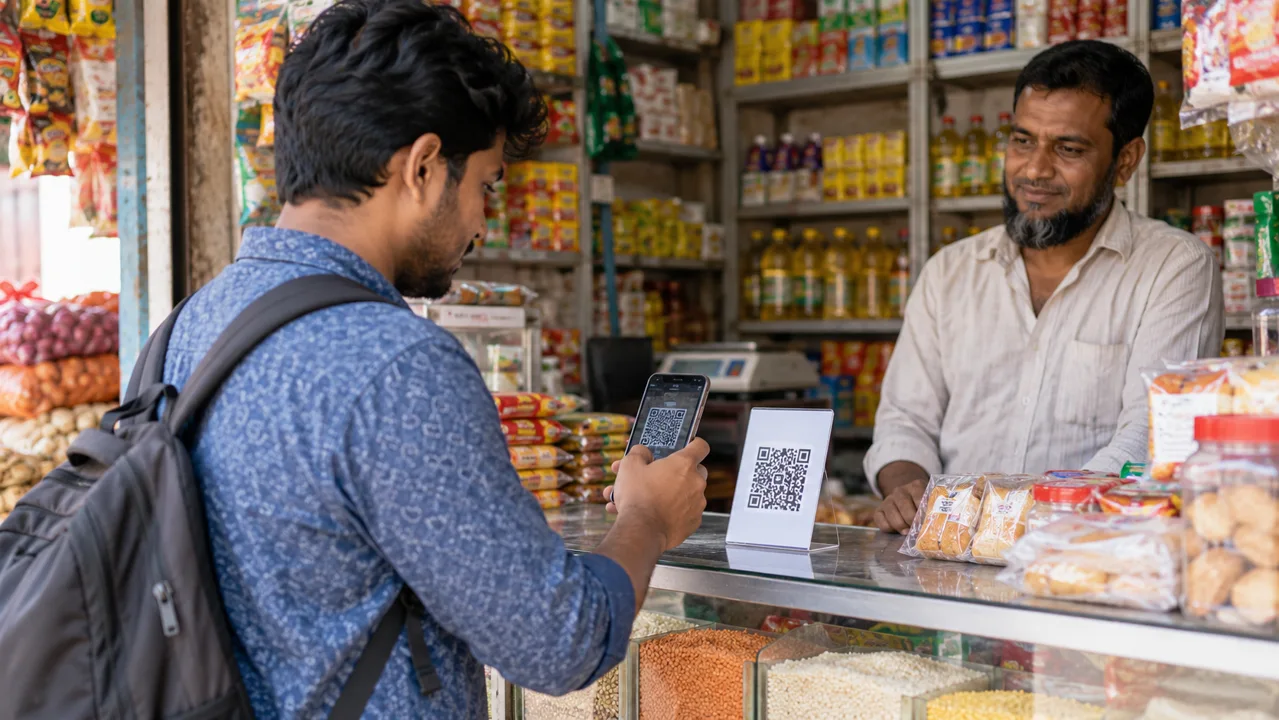
বিকাশ, নগদ বা রকেটের মতো মোবাইল ফাইন্যান্সিয়াল সার্ভিসে গ্রাহক একটি মোবাইল নম্বরভিত্তিক হিসাব বা ওয়ালেট ব্যবহার করেন। বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী MFS-এ ক্যাশ-ইন, ক্যাশ-আউট, ব্যক্তি থেকে ব্যক্তি, ব্যক্তি থেকে ব্যবসা, বিল ও সরকারি পেমেন্টসহ বিভিন্ন দেশীয় লেনদেন করা যায়। বৈধ ব্যাংকিং চ্যানেলে আসা প্রবাসী আয় স্থানীয়ভাবে MFS হিসাবে বিতরণও করা যায়।
মূল পার্থক্য এক নজরে
| বিষয় | এজেন্ট ব্যাংকিং | MFS |
|---|---|---|
| হিসাবের ধরন | পূর্ণাঙ্গ ব্যাংক হিসাব | মোবাইল ওয়ালেট/হিসাব |
| প্রধান ব্যবহার | সঞ্চয়, ব্যাংকিং, রেমিট্যান্স ও ঋণসেবা | দ্রুত দৈনন্দিন পেমেন্ট ও অর্থ স্থানান্তর |
| সেবা গ্রহণ | এজেন্ট আউটলেট ও ব্যাংকের চ্যানেল | মোবাইল অ্যাপ/USSD ও MFS এজেন্ট |
| সঞ্চয়ের উদ্দেশ্য | দীর্ঘমেয়াদি ও ব্যাংক পণ্যভিত্তিক | প্রধানত লেনদেনের জন্য |
| ঋণ ও ব্যাংক পণ্য | ব্যাংকভেদে পাওয়া যেতে পারে | সীমিত; প্রদানকারীর পণ্যনির্ভর |
| দৈনন্দিন ছোট পেমেন্ট | সম্ভব হলেও সব সময় সবচেয়ে সুবিধাজনক নয় | সাধারণত দ্রুত ও সুবিধাজনক |
কখন এজেন্ট ব্যাংকিং বেছে নেবেন
- নিয়মিত সঞ্চয় ও একটি পূর্ণাঙ্গ ব্যাংক হিসাব প্রয়োজন হলে।
- প্রবাসী আয় ব্যাংক হিসাবে গ্রহণ ও সংরক্ষণ করতে চাইলে।
- ঋণ, কিস্তি, ব্যাংক স্টেটমেন্ট বা অন্যান্য ব্যাংক পণ্যের প্রয়োজন হলে।
- কাছাকাছি ব্যাংক শাখা না থাকলেও একই ব্যাংকের আনুষ্ঠানিক সেবা চাইলে।
- ব্যবসার লেনদেন ব্যাংক হিসাবে জমা রেখে আর্থিক রেকর্ড তৈরি করতে চাইলে।
কখন MFS বেশি সুবিধাজনক
- অল্প সময়ে অন্য ব্যক্তিকে টাকা পাঠাতে হলে।
- মোবাইল রিচার্জ, ইউটিলিটি বিল বা দোকানের পেমেন্ট দিতে হলে।
- চলতি পথে অ্যাপ বা USSD ব্যবহার করে লেনদেন করতে হলে।
- ছোট অঙ্কের ঘন ঘন লেনদেনের জন্য সহজ ডিজিটাল মাধ্যম প্রয়োজন হলে।
খরচ ও সীমা যাচাই জরুরি
কোন সেবা সস্তা—এর একক উত্তর নেই। ক্যাশ-আউট, স্থানান্তর, হিসাব রক্ষণাবেক্ষণ বা অন্য ব্যাংকে টাকা পাঠানোর চার্জ সেবাভেদে আলাদা হতে পারে এবং সময়ের সঙ্গে পরিবর্তিত হয়। লেনদেনের আগে সংশ্লিষ্ট ব্যাংক বা MFS প্রদানকারীর অফিসিয়াল চার্জ ও সীমা দেখে নিন। দোকানে পেমেন্টের জন্য নগদ তুলে আবার টাকা দেওয়ার চেয়ে অনুমোদিত ডিজিটাল পেমেন্টে সরাসরি পরিশোধ কখনো বেশি সাশ্রয়ী হতে পারে।
নিরাপত্তার নিয়ম দুটির ক্ষেত্রেই একই
পিন ও OTP গোপন রাখুন, এজেন্টের পরিচয় যাচাই করুন এবং প্রতিটি লেনদেনের রসিদ বা SMS মিলিয়ে নিন। ভুল নম্বরে অর্থ পাঠানো বা অপরিচিত লিংকে তথ্য দেওয়া থেকে বিরত থাকুন। সমস্যা হলে এজেন্টের ব্যক্তিগত নম্বরে নয়, সংশ্লিষ্ট ব্যাংক বা MFS-এর অফিসিয়াল হেল্পলাইনে অভিযোগ করুন।
শেষ কথা
সঞ্চয়, ব্যাংকিং ইতিহাস, রেমিট্যান্স ও ঋণসেবার জন্য এজেন্ট ব্যাংকিং বেশি উপযোগী। দ্রুত দৈনন্দিন পেমেন্ট ও ছোট অঙ্কের অর্থ স্থানান্তরে MFS সাধারণত সুবিধাজনক। অনেক গ্রাহকের জন্য একটি অন্যটির বিকল্প নয়; বরং প্রয়োজন অনুযায়ী দুটিকে দায়িত্বশীলভাবে ব্যবহার করাই বাস্তবসম্মত সমাধান।
তথ্যসূত্র: বাংলাদেশ ব্যাংক—Prudential Guidelines for Agent Banking; Bangladesh Mobile Financial Services Regulations, 2022।